


 |
ЕЦБ сохраняет процентные ставки на уровне 2,5%, поскольку Лагард объявила о досрочном уходе.
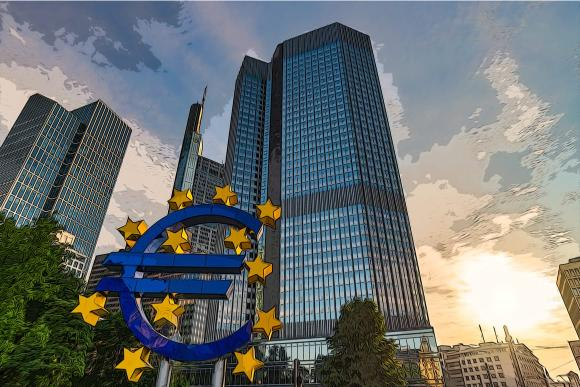
Европейский центральный банк в четверг, 29 октября, оставил процентные ставки без изменений, сохранив свою осторожную денежно-кредитную политику, несмотря на ускоряющуюся инфляцию и растущие опасения по поводу экономических перспектив еврозоны.
Это решение было принято спустя несколько часов после того, как президент ЕЦБ Кристин Лагард объявила о своей отставке в феврале 2027 года, почти за девять месяцев до запланированного окончания срока ее полномочий.
Центральный банк сохранил ставку по депозитам на уровне 2,50%, основную ставку рефинансирования на уровне 2,65% и маржинальную ставку кредитования на уровне 2,90% после повышения на четверть процентного пункта в июне и сентябре.
Инфляция осложняет денежно-кредитную политику.
Годовая инфляция в еврозоне в сентябре ускорилась до 3,8% по сравнению с 3,2% в августе, достигнув самого высокого уровня за три года.
Основной причиной стали высокие цены на энергоносители, при этом конфликт на Ближнем Востоке подтолкнул цены на нефть выше 100 долларов за баррель.
ЕЦБ предупредил, что постоянно высокие цены на энергоносители создают риски повышения инфляции и угрожают экономическому росту.
Однако отсутствие существенного давления на заработную плату дало политикам возможность оценить последствия предыдущих повышений процентных ставок, прежде чем ужесточать денежно-кредитную политику в дальнейшем.
Уход Лагард вносит дополнительную неопределенность.
Лагард объявила, что покинет свой пост 7 февраля 2027 года, что ускорит выборы ее преемника до президентских выборов во Франции.
Ее уход происходит на фоне растущего финансового давления на ЕЦБ, особенно во Франции, где рост стоимости государственных заимствований привел к расширению разницы в доходности между немецкими облигациями и их доходностью.
Смена руководства может повлиять на направление европейской денежно-кредитной политики в 2027 году.
Повышение процентной ставки в декабре по-прежнему возможно.
Инвесторы по-прежнему ожидают очередного повышения процентной ставки на четверть процентного пункта в декабре, хотя ЕЦБ избегает объявления заранее определенного курса денежно-кредитной политики.
Центральный банк должен сбалансировать риск устойчивой инфляции с ослаблением спроса на кредиты и ужесточением условий финансирования.
Дальнейшее ужесточение денежно-кредитной политики может поддержать евро, но оказать дополнительное давление на европейские акции и государственные облигации.
Дальнейшее решение будет в значительной степени зависеть от динамики инфляции, цен на энергоносители и данных о том, замедляют ли более высокие процентные ставки по заимствованиям экономику еврозоны.
Спасибо за отзыв.
Новости европейского рынка
Markets
Цены на нефть подскочили более чем на 2% на фоне возобновления опасений по поводу перебоев в поставках из Ормузского пролива.
Цены на нефть резко выросли в пятницу, 30 октября, на фоне новых нападений на коммерческие танкеры ...
Markets
Евро и фунт стерлингов укрепляются по отношению к доллару на фоне расхождения во мнениях центральных банков.
В пятницу, 30 октября, евро и британский фунт укрепились по отношению к доллару США, продолжив ...
Markets
Цена на золото упала ниже 4000 долларов, серебро продолжило падение на фоне опасений по поводу повышения процентной ставки ФРС.
В пятницу, 30 октября, золото и серебро резко упали в цене, поскольку более сильные экономические ...